
Política
Relatório anual da CCJR aponta crescimento da produtividade em 2025
Política

A Comissão de Constituição, Justiça e Redação (CCJR) divulgou o relatório das atividades realizadas da 20ª legislatura do ano de 2025. Conforme dados da equipe técnica da CCJR, de janeiro a dezembro foram realizadas 31 reuniões ordinárias e 39 extraordinárias. No geral, a equipe técnica do setor indica ganho de 21,5% na produtividade da CCJR durante o ano de 2025 em relação à 2024.
Durante esse período, a comissão recebeu 1.113 proposições, entre projeto de lei complementar, projeto de lei, proposta de emenda à Constituição, projeto de decreto legislativo, projeto de resolução, veto total, veto parcial ofício e requerimento.
De acordo com a consultora do Núcleo da CCJR, Waleska Cardoso, o ano de 2025 foi marcado por grande intensidade e volume de trabalho.
“Recebemos novos membros na equipe, uma nova presidência e alterações na composição da Comissão. A dedicação foi constante, e observamos progressos significativos. Embora não seja possível quantificar uma superação em termos numéricos, o ano foi extremamente produtivo”, disse Waleska.
Entre os projetos analisados pela comissão, foram 1.001 no geral. Somente de projetos de lei ordinária foram 823, e os vetos totais vêm a seguir com 85 quantidades.
Quanto as proposições deliberadas em redação final na Comissão durante os meses de janeiro a dezembro/2025, foram analisados com redação final 24 projetos de lei ordinária.
Em relação ao comparativo das atividades da CCJR entre os anos de 2024 e 2025, foram realizadas 69 reuniões em 2024, sendo que no ano passado, aconteceram 71 reuniões, perfazendo um percentual acima de 2,9%.
Em termos de números, por exemplo, em 2024 a equipe técnica da comissão recebeu 1.011 projetos, sendo deliberados 824 do percentual. Em 2025, a CCJR deliberou 1.001 projetos com um aumento de 21,5%.
Analisando o aumento de apenas 2,9% em número de reuniões, e de 10,1% no número de projetos recebidos pela CCJR, o aumento expressivo no número de projetos deliberados, indica ganho de 21,5% na produtividade da CCJR durante o ano de 2025.
“Considerando que 2025 antecedeu o ano eleitoral, é natural que os trabalhos e as discussões tenham sido intensificados. Houve raras interrupções nas reuniões; inclusive, não foi possível realizar reuniões ordinárias, optando-se pelas extraordinárias. Contudo, o ano foi encerrado de maneira positiva”, esclareceu Waleska.
Confira as proposições recebidas pela CCJR de janeiro a dezembro de 2025:
Projetos de lei complementar: 10
Projeto de lei ordinária: 944
Proposta de emenda à Constituição: 10
Projeto de decreto legislativo: 08
Projeto de resolução: 22
Veto total: 86
Veto parcial: 33
Total: 1113
Veja as proposições deliberadas de janeiro a dezembro de 2025:
Proposta de emenda à Constituição: 05
Projeto de lei complementar: 32
Projeto de lei ordinária: 823
Projeto de decreto legislativo: 04
Projeto de resolução: 22
Veto total: 85
Veto total: 30
Total: 1001
Fonte: ALMT – MT

Política
Reforma tributária: alíquota da CBS avança nesta semana
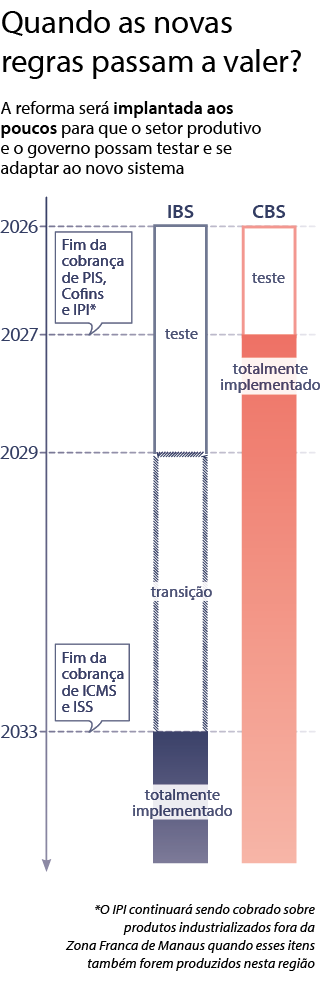
O Senado deve receber, até o dia 30 de outubro, a proposta do Tribunal de Contas da União (TCU) para a alíquota da Contribuição sobre Bens e Serviços (CBS), tributo federal que substituirá o PIS/Pasep e Cofins. As novas cobranças devem começar em janeiro de 2027, dando início à implementação efetiva da reforma tributária sobre o consumo.
O Senado terá até 15 de dezembro para definir a alíquota por meio de resolução. A estimativa mais citada atualmente é de 9,21% para a CBS e de 18,7% para o Imposto sobre Bens e Serviços (IBS), tributo de competência compartilhada entre estados e municípios. Os percentuais, que somam 27,91%, são estimativas adotadas sem caráter oficial pelo Comitê Gestor do IBS. Segundo o diretor da Instituição Fiscal Independente (IFI) do Senado, Alexandre Andrade, a definição das alíquotas deverá considerar a necessidade de manter a arrecadação dos tributos que serão substituídos.
Os senadores terão margem limitada para alterar os percentuais sem afetar a arrecadação. A CBS, o IBS e o Imposto Seletivo deverão manter, em conjunto, a arrecadação dos atuais IPI, PIS/Pasep, Cofins, ICMS e ISS, que serão extintos ou terão sua incidência modificada conforme a transição prevista na reforma. Alíquotas menores dependeriam da redução dos benefícios tributários e das exceções às regras gerais, previstas na Lei Complementar 214, de 2025, explicou Andrade.
 — Exceções e regimes diferenciados aprovados ao longo do processo elevam a alíquota necessária para manter essa neutralidade. Alterar a alíquota sem modificar as exceções significa renunciar à neutralidade, com efeito direto sobre a receita da União em um orçamento já pressionado.
Estimativas de arrecadação
O projeto de Lei Orçamentária Anual (LOA) de 2027 (PLN 24/2026) estima uma arrecadação de R$ 636,8 bilhões com a CBS. Consideradas também as receitas remanescentes dos tributos que serão extintos, como débitos de Cofins ainda devidos por empresas, a projeção é 10,3% superior à estimativa do orçamento anterior, elaborado antes da entrada dos novos tributos. A arrecadação prevista corresponde a 4,7% do Produto Interno Bruto (PIB), a mesma proporção estimada anteriormente.
A projeção para o Imposto Seletivo é de R$ 41,9 bilhões em 2027. O tributo poderá incidir sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, conforme as regras legais. Sua instituição depende de legislação específica, ainda sem data-limite para aprovação. Segundo Andrade, a demora na criação do imposto pode afetar o cronograma de cobrança e reduzir a arrecadação prevista. Depois de instituído, o tributo deverá respeitar um prazo de 90 dias antes de começar a ser cobrado, diferentemente da CBS e do IBS.
As estimativas constam do projeto de Lei Orçamentária Anual de 2027 (PLN 24/2026).
Travas para as alíquotas
Mesmo que a soma das alíquotas de referência da CBS e do IBS se aproxime da estimativa de 27,91%, há mecanismos legais para limitar a carga tributária durante a transição. Em 2033, o percentual de referência não poderá superar 26,5%. Se, em 2030, a projeção indicar que esse limite será ultrapassado, a Presidência da República deverá apresentar projeto de lei com medidas para reduzir a tributação.
A legislação também prevê revisões das alíquotas de referência para evitar aumento da carga tributária decorrente da reforma. Em 2029, o Senado deverá reduzir a alíquota da CBS aplicável em 2030 se a carga tributária correspondente à CBS e ao Imposto Seletivo tiver aumentado nos dois anos anteriores. A avaliação levará em conta a receita média do período em proporção ao PIB, comparada à observada entre 2012 e 2021.
O mecanismo deverá ser aplicado novamente em 2035, dessa vez considerando também o IBS. Para o Imposto Seletivo, não há alíquota máxima geral prevista, mas a tributação sobre a extração de bens minerais terá limite de 0,25%, conforme a Lei Complementar 214.
Compensação do IPI
A extinção do Imposto sobre Produtos Industrializados (IPI) também envolve a compensação aos estados por meio de um fundo abastecido com recursos federais. O orçamento de 2027 prevê R$ 33,8 bilhões para essa finalidade, valor equivalente a quase 10% do total previsto para transferências aos estados.
Segundo Alexandre Andrade, o mecanismo poderá gerar disputas entre os entes federativos. Os recursos do fundo serão considerados na meta fiscal, indicador utilizado para avaliar o resultado das contas públicas. Atualmente, parte da arrecadação do IPI é transferida a estados e municípios por meio do Fundo de Participação dos Estados (FPE) e do Fundo de Participação dos Municípios (FPM).
Cálculo das alíquotas
O TCU iniciou em setembro os cálculos para definir a alíquota de referência da CBS, após receber da Receita Federal uma proposta de cálculo. Segundo o tribunal, o documento é sigiloso e não apresenta uma estimativa para o percentual.
O procedimento será repetido anualmente até 2035, quando a alíquota da CBS passará a ser a mesma do ano anterior. Para o IBS, o processo ficará a cargo do Comitê Gestor a partir de 2028. Os estados poderão estabelecer suas próprias alíquotas, tendo como referência o percentual definido pelo Senado.
Testes em 2026
Durante 2026, a Receita Federal realiza testes da CBS. Nesse período, as empresas devem informar o valor do tributo nas notas fiscais, mas não precisam efetuar o pagamento correspondente à contribuição. Em divulgação de 9 de outubro, com dados referentes aos 30 dias anteriores, o órgão informou que quase nove em cada dez documentos fiscais emitidos já registravam a CBS.
A alíquota corresponde ao percentual aplicado à base de cálculo para determinar o valor do tributo. Em um exemplo simplificado, se um produto tiver preço de R$ 39 antes da incidência de um imposto calculado por fora, uma alíquota de 28% representaria R$ 10,92 de tributo, elevando o total a R$ 49,92. O cálculo efetivo, porém, depende das regras aplicáveis à base de incidência e à composição do preço.
Agência Senado (Reprodução autorizada mediante citação da Agência Senado)
Fonte: Agência Senado


Crianças já ocupam novo espaço do CEIC Santa Inês após reforma de R$ 3,3 milhões

Vigia mais MT auxilia na recuperação de três veículos roubados em Cuiabá e VG

DAVI Móvel leva acolhimento e orientação à população no CRAS São Mateus

Prefeitura de Diamantino divulga programação de capacitações para o setor turístico

Tangará da Serra recebe nova Sede Social para a advocacia e parlatórios reformados

Reforma tributária: alíquota da CBS avança nesta semana
O Senado deve receber, até o dia 30 de outubro, a proposta do Tribunal de Contas da União (TCU) para...

Projeto prevê entrega de material em braile junto com os demais livros escolares
Estudantes com deficiência visual poderão ter assegurada a entrega dos materiais didáticos acessíveis no início do ano letivo, conforme proposta...

Presidente do TSE confirma reeleição de Lula e faz balanço do pleito
O presidente do Tribunal Superior Eleitoral (TSE), ministro Kassio Nunes Marques, confirmou na noite deste domingo (25) a reeleição do...
Vigia mais MT auxilia na recuperação de três veículos roubados em Cuiabá e VG
No primeiro caso, registrado na quinta-feira (23), uma motocicleta Honda Biz com registro de furto foi identificada pelo sistema de...

Suspeito de matar dona de bar e cliente morre após confronto com policiais militares em MT
Conteúdo/ODOC – Juan da Silva, suspeito de matar a proprietária de um bar e um cliente, morreu em confronto com...

Nove homens são presos suspeitos por invasão de propriedade rural no Contorno Leste, em Cuiabá
Policiais militares do 1º Comando Regional prenderam em flagrante, nesta segunda-feira (26), nove homens por invasão de propriedade rural, localizada...

Londrina vence o Cuiabá em casa e adia o rebaixamento na Série B do Brasileirão
; Estadão Conteúdo – Virtual rebaixado, o Londrina manteve vivo o milagre da permanência na Série B do Campeonato Brasileiro....

Cuiabá enfrenta Londrina em busca da vitória para manter chances de classificação
; Conteúdo/ODOC – O Cuiabá enfrenta o Londrina nesta terça-feira (20) às 18h30 (de MT), no Estádio Vitorino Gonçalves Dias,...

Taça das Favelas Petrobras Feminina Mato Grosso começa neste sábado em VG
Doze seleções comunitárias entram em campo no Mini Estádio Basílio da Silva Tavares disputando seis jogos decisivos ao longo do...

Tangará Festival Music reúne grandes nomes da música sertaneja nesta sexta-feira (09/10)
Tangará da Serra será palco, nesta sexta-feira, 9 de outubro, de uma grande noite de música sertaneja. O Tangará Festival...

Fim de semana tem teatro, samba, festa anos 80 e Festival Pokémon em Cuiabá
Cuiabá recebe uma programação cultural diversificada neste fim de semana, com opções que vão de teatro e música ao vivo...


Cidinho Santos, Rafael Furlanetti e Valdinei Mauro de Souza prestigiam o Leilão Direito de Viver em SP
Em uma noite marcada pela união e pelo compromisso social, figuras de destaque do cenário empresarial e político brasileiro fizeram...
-
 Mato Grosso4 dias atrás
Unimed Cuiabá conquista 1º lugar em engajamento na plataforma CapacitaCoop entre cooperativas de saúde de MT
-
 Opinião5 dias atrás
O Brasil é do Povo Trabalhador, do Negro, do Índio, mas jamais vai ser dos “Capitalistas ou Imperialistas”
-
 Mato Grosso5 dias atrás
Mauro Mendes elogia Manciolli para Casa Civil e diz que Pivetta deve ter liberdade para trocar secretários
-
 Diamantino5 dias atrás
Novo aeroporto de Diamantino tem projeto aprovado pela Sinfra-MT e orçamento estimado em R$ 26,9 milhões
-
 Mato Grosso6 dias atrás
Artistas da Baixada Cuiabana declaram apoio a Flávio Bolsonaro em encontro com Zé Medeiros e Odílio
-
 Mato Grosso6 dias atrás
Faissal articula bloco de até 12 deputados para apoiar reeleição de Max Russi e disputar primeira-secretaria
-
 Mato Grosso5 dias atrás
Real Time: Flávio tem 52% e Lula aparece com 48% dos votos válidos
-
 OAB6 dias atrás
Gisela Cardoso e conselheiros federais participam de debates atuais no CFOAB, com destaque para a inscrição suplementar